如果说上半年提起创新药,多数人的反应还是“集采压价、烧钱没尽头、跌跌不休”,那短短两个月时间,整个板块的画风已经彻底反转。
6月9日探底之后,创新药板块悄无声息走出一波估值修复,到8月中旬高点,中证创新药产业指数最大反弹幅度超过32%,不少龙头股悄无声息涨了四五十个点。
但绝大多数人没注意到的是:这根本不是什么普涨行情,更不是闭着眼买都赚钱的板块性牛市。从反弹第一天起,分化就已经开始,到8月下旬回调之后,分水岭更是清清楚楚摆在台面上。
领涨的是CXO,也就是医药外包龙头,从订单到业绩实打实兑现;跟风的是有BD出海大单的创新药企,靠预期撑着涨幅;剩下的大部分中小Biotech、普通仿制药,要么涨了十几个点意思意思,要么到现在还趴在底部没动。
更扎心的是,8月下旬这轮回调,领涨的CXO回调幅度小、业绩有支撑;而很多纯题材炒作的小票,几天就跌回了大半涨幅。
今天就把这波创新药行情彻底拆透:到底涨了多少?靠什么涨的?分水岭在哪?现在是修复还是反转?普通人该怎么应对?
所有数据都来自证券时报、第一财经、国家药监局及企业公开财报,客观梳理,不构成任何投资建议。
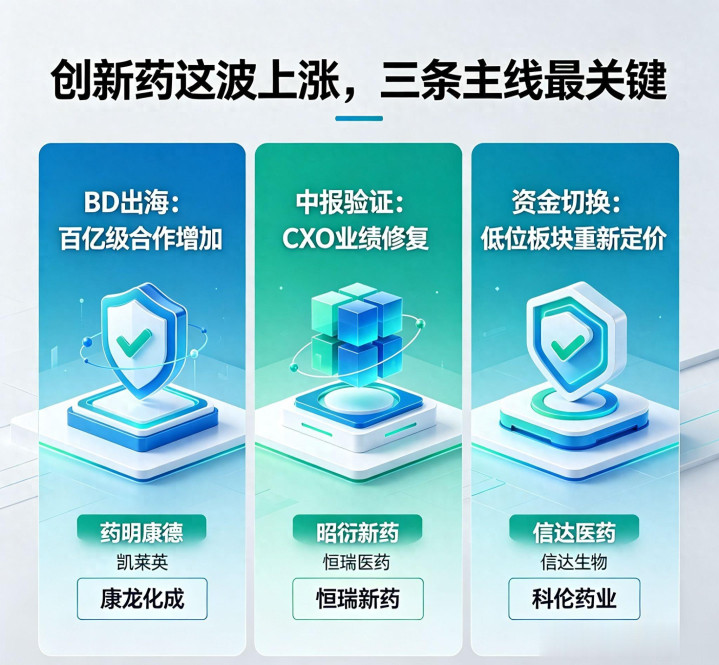
一、先复盘行情:两个月最大反弹超30%,但早已不是同涨同跌
先给大家盘一盘最真实的涨幅,别被营销号的“全面爆发”“牛市启动”带偏了。
这波行情的起点,是2026年6月9日。那天中证创新药产业指数摸到了阶段性低点,在此之前,板块经历了近三个季度的阴跌,市场情绪悲观到了极点,公募基金配置比例降到了历史低位。
从6月9日到8月中旬的阶段高点:
• 中证创新药产业指数累计涨幅达到28.04%,区间最大反弹幅度超过32%;
• 8月单月(8.1-8.15)指数就涨了13.8%,是近两年表现最好的单月之一;
• 对应创新药ETF净值反弹普遍超过20%,部分ETF份额短短两个月猛增20亿份以上,资金进场迹象非常明显。
但指数是指数,个股是个股,两者的差距非常大。如果把个股拆开看,完全是三个世界:
第一梯队:CXO龙头,涨幅40%-50%,绝对的行情中军
这波行情的绝对主力,就是CXO,也就是医药研发生产外包企业。
• 行业龙头药明康德,6月9日到8月高点,A股累计涨幅47.24%,港股涨幅接近49%,直接带飞了整个板块;
• 凯莱英同期累计涨幅约44.82%,港股也涨了32%以上;
• 康龙化成、昭衍新药、博腾股份这些头部CXO,普遍涨幅都在30%-40%区间。
为什么CXO涨最猛?因为业绩是实打实的,不是讲故事。8月初药明康德中报一出来,归母净利润突破11亿元,扣非净利润增速逼近90%,直接点燃了整个板块的行情。
市场之前对CXO的预期有多低?觉得行业产能过剩、海外订单转移、业绩会下滑。结果中报一出来,不仅收入增长38.93%,在手订单还增长了25.2%,直接打破了所有悲观预期。
预期打到底,业绩超预期,股价自然弹得最猛。
第二梯队:有BD出海的创新药企,涨幅20%-30%,靠预期驱动
第二梯队,是手里有重磅BD(对外授权)交易的创新药龙头企业。
比如恒瑞医药、信达生物、科伦药业这些,上半年都有大额BD交易落地,或者有重磅临床数据读出,涨幅普遍在20%-30%区间。
这部分的上涨,靠的是BD出海的价值重估。上半年国产创新药BD交易总金额突破1100亿美元,已经达到2025年全年的80%,全球TOP10交易里中国企业独占8席。
以前市场觉得国产创新药不值钱,只能在国内卷集采。现在一笔BD交易就是几十亿上百亿美元,直接证明了中国创新药的全球价值,估值自然要修复。
但这部分的问题在于:交易是预期,首付款是一部分,里程碑款和销售分成要很多年才能兑现,业绩弹性不如CXO直接。
第三梯队:中小Biotech与普通药企,涨幅10%以内,甚至没涨
剩下的绝大多数公司,也就是中小Biotech、没有重磅管线的普通仿创药企,基本就是跟风涨了10%左右,很多甚至没跑赢指数。
更惨的是一些基本面没改善、管线没进展的公司,指数涨的时候它涨一点点,指数回调的时候它跌得比谁都快,到现在还在历史底部附近趴着。
很多散户买创新药,买的就是这第三梯队的小票,觉得弹性大、能翻倍,结果指数涨了28%,自己手里的票涨了10%不到,回调还先跌。
这就是最真实的现状:指数看着是普涨,内里早已经分出了三六九等。CXO在天上,龙头创新药在中间,小票在地上。
8月下旬这轮回调之后,分水岭更明显了。业绩硬的CXO,回调十几个点,基本面还在;纯题材的小票,跌回去二三十个点,哪里来的回哪里去。
二、三大催化共同发力,把创新药从谷底拉了回来
很多人说这波创新药上涨是炒题材,我完全不认同。炒题材的行情来得快去得快,全靠情绪撑着。这波上涨,是三个实打实的催化共振出来的,有数据、有业绩、有资金。
第一个催化:BD出海爆发,直接打穿了“国产创新药不值钱”的偏见
这是最核心的底层逻辑变化。
国家药监局的数据最有说服力:2026年1-6月,我国创新药对外授权共达成81笔合作,交易总额约1100亿美元,已经达到2025年全年总额的80%,再创历史新高。
1100亿美元是什么概念?2024年全年才522亿美元,2025年全年1357亿美元,2026年半年就快追上去年全年了。
而且不是小打小闹,是真正的重磅交易。上半年全球TOP10 BD交易,中国企业独占8席,石药和阿斯利康的185亿美元、恒瑞和BMS的152亿美元、信达和辉瑞的105亿美元,三笔都是百亿级别的大单。
以前市场给创新药估值,总盯着国内医保谈判,觉得砍价砍得厉害,赚不到大钱。现在不一样了,中国创新药能卖给全球顶级药企,能卖几十亿上百亿美元,价值体系直接重构了。
更重要的是,交易模式也变了。以前是单产品授权,现在是多管线合作、共同开发、商业化分成,中国药企从卖管线的,变成了全球药企的研发合作伙伴。
这种产业地位的变化,是估值修复最硬的支撑,不是炒情绪能炒出来的。
第二个催化:中报业绩验证,CXO率先兑现复苏
如果说BD是远期预期,那中报业绩就是近期的硬支撑。
尤其是CXO板块,之前市场悲观到了极点,觉得海外需求下滑、产能过剩、价格战,业绩会崩。结果中报一出来,直接打脸悲观预期。
• 药明康德:上半年收入同比增长38.93%,扣非净利润增速接近90%,在手订单增长25.2%;
• 昭衍新药:新签订单增速一度超过100%,净利润同比大幅增长;
• 益诺思:新签合同额同比增长198.79%,实现扭亏为盈;
• 美迪西:营业收入同比增长40.91%,同样扭亏为盈。
不止头部,行业整体都在复苏。30家A股CXO企业里,25家营收正增长,22家净利润同比上涨,10家净利润三位数暴涨。
之前市场给CXO的是周期下行的估值,觉得行业见顶了,要走下坡路。现在业绩出来,不仅没下滑,还在高速增长,估值自然要修复。
而且这不是一次性的,是订单驱动的。在手订单都有20%以上的增长,下半年甚至明年的业绩都有保障,复苏的持续性很强。
第三个催化:资金高低切换,从高位赛道切向低位洼地
最后一个直接的推力,是资金面的高低切换。
上半年市场的资金,全在AI、半导体、算力这些高位赛道里,挤得人山人海,估值都炒到了天上。
创新药这边,经历了近三个季度的下跌,估值跌到了历史低位,公募基金配置比例降到了近五年的低点,属于极度低配的板块。
6月之后,高位的AI、半导体开始震荡分化,资金开始找低位、有基本面的板块。创新药刚好跌出了价值,又有BD和业绩催化,自然就成了资金切换的目的地。
数据也能说明问题:三只主要创新药ETF,份额短短两个月猛增20亿份以上,港股创新药ETF份额也增了10亿份,都是实打实的资金进场。
而且进来的不只是散户资金,还有公募、外资、产业资本。6月之后,医药板块的回购潮也来了,很多龙头公司大手笔回购,也给了市场信心。
简单说就是:之前太便宜了,没人要;现在有催化了,资金进来捡便宜,自然就涨了。
三、真正的分水岭:为什么CXO领涨,而不是创新药本身?
这是很多人最困惑的地方:明明叫创新药行情,为什么涨最多的是CXO,而不是那些做创新药的公司?
其实答案非常简单:确定性不一样。
这波行情从本质上,是估值修复行情,不是业绩爆发行情。估值修复的资金,第一选择永远是确定性最高的品种,不是弹性最大的品种。
第一层分化:CXO vs 创新药企,赚确定的钱 vs 赚预期的钱
CXO为什么确定性最高?三个原因:
第一,卖铲子的逻辑。创新药行业,不管哪家药企研发成功,哪家BD交易落地,都要做临床、做生产,都要找CXO外包。就像淘金热里,最稳赚的是卖铲子的,不是淘金的。
第二,业绩看得见。CXO的业绩是订单驱动的,在手订单有多少,接下来收入利润有多少,大致能算出来,透明度很高。中报业绩出来,直接验证了复苏,不是讲故事。
第三,行业格局稳。CXO行业头部效应非常强,药明康德、康龙化成、凯莱英这些龙头,技术、规模、客户壁垒都很高,新玩家很难进来,竞争格局稳定。
而创新药企呢?不确定性要大得多:
• BD交易看着金额大,首付款只有一小部分,大部分是里程碑款,要达到临床、销售目标才能拿到,能不能拿到、什么时候拿到,都是未知数;
• 创新药研发本身就是高风险,临床成功了涨,失败了跌,单品管线的公司,波动极大;
• 医保谈判、集采的长期压制还在,国内商业化的价格压力一直存在。
所以资金进来,第一站肯定先买CXO,稳,确定性高,踩雷概率小。等CXO涨到位了,风险偏好了,才会去买创新药龙头,最后才会轮动到小票。
这就是为什么CXO领涨,而且涨幅最大。不是资金不识货,是资金先挑最确定的买。
第二层分化:CXO内部也分化,头部吃肉,尾部喝汤
别以为CXO都是一样的,CXO内部的分化,同样非常明显。
头部的药明康德、康龙化成、凯莱英,全产业链布局,客户都是全球顶级药企,订单充足,业绩确定性强,涨幅也最大,普遍40%以上。
二线的昭衍新药、博腾股份、美迪西这些,在细分赛道有优势,但整体规模和客户质量不如头部,涨幅在20%-30%区间。
还有一些尾部的小CXO,基本面没怎么改善,订单没怎么增长,就是跟着板块涨了十几个点,回调的时候跌得还快。
而且这种分化,未来只会越来越大。CXO行业已经从增量时代进入存量竞争时代,头部企业抢大单、拿大订单,小企业只能捡漏,甚至慢慢被淘汰。
这波行业复苏,本质上是头部的复苏,不是全行业的复苏。订单向头部集中,利润向头部集中,股价自然也向头部集中。
第三层分化:创新药企,有BD的涨,没BD的躺
创新药企业这边,分化更是赤裸裸。
有重磅BD交易、有临床数据读出、有产品商业化放量的龙头企业,比如恒瑞、信达、科伦,涨幅20%-30%,估值修复很明显。
有一两个亮点管线、有BD预期的中型Biotech,涨10%-20%,跟着板块喝汤。
什么都没有的、管线还在早期、烧钱没尽头的小Biotech,基本没怎么涨,很多还在创新低。
市场现在非常现实:不看你是不是创新药概念,看你有没有实打实的价值兑现。
有BD,说明你的管线得到了全球顶级药企的认可,值钱,估值就往上修;
有产品商业化,说明你能赚钱,不是只会烧钱,估值就有支撑;
什么都没有,光靠讲故事,现在市场根本不买账。
这就是我为什么说,板块内部已经出现明显分水岭。
以前是板块齐涨齐跌,鸡犬升天;现在是头部领涨,中部跟随,尾部不动甚至下跌,典型的K型分化。
而且这个分水岭,不是短期的,是长期的。行业资源、资金、订单都会持续向头部集中,尾部公司会越来越难。
四、现在到哪了?是估值修复,还是反转的开始?
这是大家最关心的问题:这波上涨,是跌多了的反弹修复,还是新一轮大行情的开始?
我的观点很明确:现在还处于第一波估值修复阶段,能不能反转,要看接下来三个月的业绩和数据兑现。
先看估值水平。截至8月底,中证创新药产业指数的滚动市盈率大概在35倍左右,处于近五年的40%分位附近。
什么概念?就是历史上有60%的时间比现在贵,40%的时间比现在便宜。属于偏低的位置,但绝对不是历史最低。
2018年熊市底部,创新药PE大概30倍;2022年10月的底部,大概35倍左右。现在的估值,和2022年底部差不多,比2018年略高一点。
港股那边更便宜,港股创新药指数PE大概28-34倍,近五年分位只有4%-22%,属于绝对的历史低位。
所以从估值上看:修复了一部分,但还没到高估的地步,还有空间,但也不是遍地黄金了。
6月那种极致低估的机会,已经过去了。现在是合理偏低的位置,接下来能不能继续涨,靠估值修复就不够了,要靠业绩兑现。
接下来的三个月,也就是9-11月,会非常关键,有三个重要的验证点:
第一,三季报业绩。CXO的复苏能不能延续,创新药的商业化能不能放量,三季报会见分晓。如果业绩继续超预期,估值就会继续往上走;如果不及预期,这波修复可能就到此为止了。
第二,学术会议临床数据。每年9月、10月都有重要的国际学术会议,会有很多重磅临床数据读出。数据好,相关公司会涨;数据差,就会跌。这是创新药行业的传统催化点。
第三,BD交易的持续性。上半年BD爆发,下半年能不能延续,有没有更多百亿级大单落地,会直接影响市场对创新药出海的预期。如果持续爆发,估值还能继续重估。
如果这三个验证点都能超预期,那这波行情就会从估值修复,演变成业绩驱动的反转行情,空间会大很多;如果不及预期,那修复完了就会进入震荡分化,继续结构性行情。
但不管有没有全面反转,有一点是确定的:分化会持续,头部会越来越强,尾部会越来越难。
就算有全面行情,也是龙头先涨、领涨,小票后涨、少涨,甚至不涨。
五、普通投资者,怎么应对这波创新药行情?
最后说点实在的,普通投资者面对这波行情,该怎么操作?不说虚的,给几个实实在在的原则。
第一,优先选赛道,别先选个股
很多人一上来就找牛股,想找翻倍的小票,这是误区。
创新药这个行业,赛道比个股重要。先确定买哪个赛道,再在赛道里选公司,成功率高很多。
就目前这个阶段,确定性从高到低排序是:CXO龙头 > 创新药龙头 > 中型Biotech > 小票。
如果你求稳,想赚确定性的钱,优先看CXO龙头;如果你风险承受能力高,想博弹性,再看创新药龙头。
别一开始就扎进小票里,觉得涨得多,很可能跌得也多,还没业绩支撑。
第二,买龙头,别买边角料
创新药行业,不管是CXO还是药企,头部效应都越来越强。
龙头有技术、有订单、有客户、有资金,抗风险能力强,复苏的时候最先复苏,下跌的时候也抗跌。
边角料的公司,涨的时候跟不上,跌的时候比谁都快,行业好的时候也未必能赚到钱,行业不好的时候最先出问题。
很多人总觉得龙头涨得慢,小票弹性大。实际这波行情下来,CXO龙头涨了40%-50%,多数小票涨了10%不到,谁涨得多一目了然。
就算下一波行情,大概率还是龙头领涨。别总想着弯道超车,多数时候是弯道翻车。
第三,等催化,别瞎抄底
很多人喜欢抄底,觉得越跌越买。创新药这个行业,抄底是很危险的。
你觉得跌了30%是底,后面可能还有50%;你觉得估值很低了,可能基本面还在恶化。
最好的做法,不是猜底,是等催化。等业绩出来、等BD落地、等临床数据读出,确定性出来了,再进场。
可能买不到最低点,但能避开很多陷阱。投资比的不是谁买得低,是谁活得久、赚得稳。
第四,注意这几个风险,别掉以轻心
最后也必须说风险,没有只涨不跌的板块。
第一个风险,业绩不及预期。如果三季报CXO增速下滑,创新药商业化不及预期,这波修复很可能就止步了。
第二个风险,政策风险。医保谈判、集采的政策变化,一直是悬在创新药头上的剑。如果降价幅度超预期,会直接影响估值。
第三个风险,临床失败风险。创新药研发本身就是高风险,临床失败是常事,一旦重磅管线失败,股价会暴跌。
第四个风险,系统性风险。如果大盘出现系统性调整,再低估的板块也会跟着跌。
最后说几句掏心窝子的话
整体来说,这波创新药的估值修复,是基本面支撑的,不是纯题材炒作,这点要肯定。
但也别过度乐观,喊什么创新药牛市来了。现在还只是第一波修复,能不能反转,还要看接下来的业绩和数据兑现。
更重要的是,这不是普涨行情,分水岭已经出现了。CXO领涨,龙头占优,小票边缘化,这个趋势未来只会加强,不会减弱。
对于普通投资者来说,不用想着抓住所有机会,不用非要找到翻倍牛股。
看明白产业逻辑,守着确定性高的龙头,赚自己看得懂的钱,就足够了。
别看着小票涨得眼红就追进去,也别看着龙头涨得多就恐高。创新药这个行业,只要公司靠谱,行业逻辑没变,调整下来就是机会。
你手里有创新药相关的标的吗?你更看好CXO还是创新药企业?欢迎评论区留言聊聊你的看法。
觉得内容有价值,麻烦点个赞,点个关注,后面继续分享更多深度行业复盘和投资逻辑。
风险提示: 本文所有内容均为行业进展与企业的客观梳理,仅代表个人观点,不构成任何投资建议。文中提及的企业仅为行业代表,不做任何投资推荐。股市有风险,投资需谨慎。
诚利和配资提示:文章来自网络,不代表本站观点。